
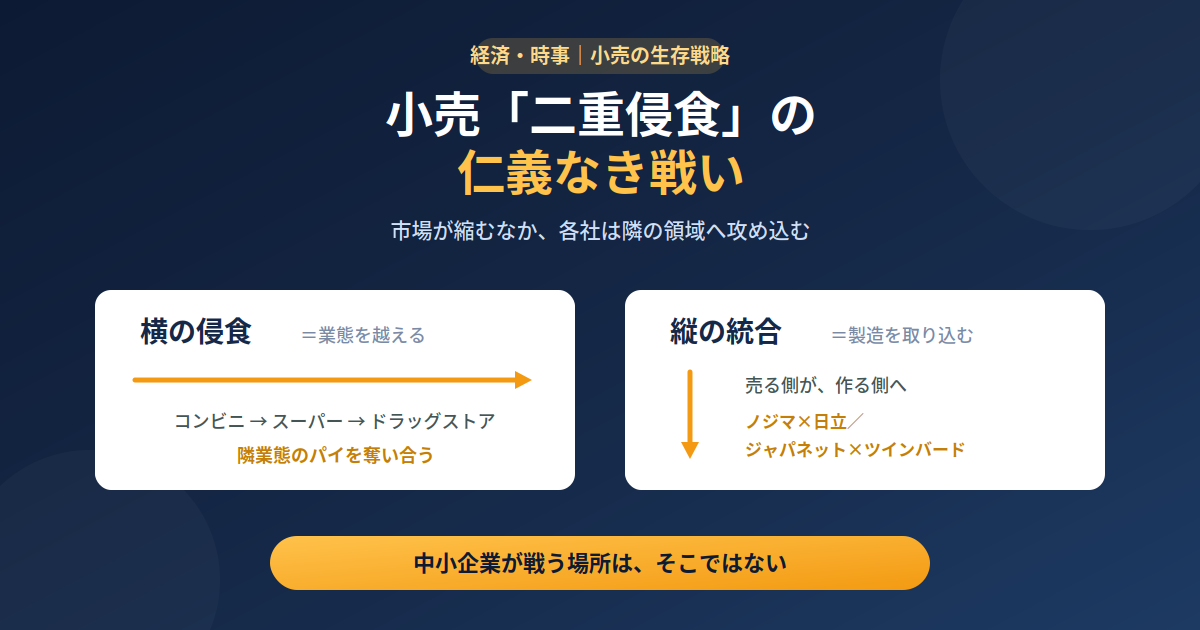
いまの小売業界は、本当に仁義なき戦いの様相を呈しています。AIがこれから小売や広告を大きく変える、という話はよく聞きますが、その大波が来る前に、すでに現在進行形で、リアル店舗どうしの激しい縄張りの奪い合いが起きています。今日は、この「今まさに起きている戦い」を、私なりに整理してみたいと思います。
なぜ、これほど激しくなっているのか。背景は2つあります。ひとつは、この10年ほどで、物を買う場所がリアル店舗からネットへ大きく移ったこと。ネット販売を持たない店は、売上をじわじわとネットに奪われ続けています。家電量販店などは、その典型でしょう。もうひとつは、日本の人口減少です。買い物をしてくれる人そのものが減り、街の高齢化も進む。市場全体が縮んでいくなかで、各社は生き残りをかけて、否応なく隣の領域へ攻め込んでいます。
この戦いには、「横の侵食」と「縦の統合」という2つの方向があります。順に見ていきます。
横の侵食:コンビニ対スーパー、そしてドラッグストア
横の侵食とは、別の業態が売っている商品を、自分の店で取りにいく動きです。
最初に目立ったのは、コンビニとスーパーの弁当争いでした。もともと手軽な弁当はコンビニの縄張りでしたが、スーパーが入口近くの目立つ場所に、弁当を大量に並べ始めた。しかも、コンビニより安い。スーパーは、その日に売り切りたい肉や魚、野菜を店内調理に回せるので、原価を抑えた弁当を作れるのです。夕方、会社帰りの人が、コンビニより安いスーパーの弁当に流れる。こうしてスーパーは、コンビニの客をかなり奪いました。困ったコンビニは、逆に野菜などを置き始めます。
次に起きたのが、そのスーパーに対するドラッグストアの攻勢です。ドラッグストアは、利益率の高い薬で稼げるぶん、食品や洗剤を安く売れます。洗剤、おむつ、シャンプーといった日用品は、スーパーよりドラッグストアが安い。そう気づいた客が、そちらへ流れました。攻められたスーパーも黙ってはおらず、店内に薬局を併設したり、衛生用品の品揃えを広げたりして、応戦しています。
攻めるドラッグストア、守るスーパー。かつてスーパーがコンビニを攻めた構図が、今度は自分が攻められる側に回った。市場が縮むなかで、こうして横の押し合いが続いているのです。業態の境界線は、もはや溶けかかっています。誰もが、自分の縄張りだけでは市場が縮むばかりだから、隣へ、隣へと越境していく。これが横の侵食の正体です。
縦の統合:売る側が、作る側の利益を取りにいく
もう一つの方向が、縦の統合です。これは、別の業態の商品を取りにいく横の動きとは違い、「作る」と「売る」という、産業の川上と川下の関係に切り込む動きです。
わかりやすい例が、家電量販店ノジマによる、日立の家電事業の買収です。2026年、ノジマは日立の白物家電事業を約1100億円で買収すると発表しました。これは、単に商品の仕入れ先を確保する話ではありません。売る側であるノジマが、メーカー機能そのものを手に入れ、自分たちが「売れる」と判断した商品を、自ら企画・製造して売る体制に踏み込んだ、ということです。
背景には、明確な発想の転換があります。何が売れるかは、日々お客と接している売る側の方がよくわかっている。ならば、メーカーに製造を任せて仕入れるのではなく、企画から製造までの利益も、自分たちで取ってしまおう、と。
同じ動きは、あちこちで起きています。スーパーやコンビニのプライベートブランドは、その代表格です。小売でありながら、自ら商品を企画し、工場に製造を委託して、開発の利益まで取り込む。この規模が、近年とても大きくなっています。通販のジャパネットも、2026年に家電メーカーのツインバードへのTOB(株式公開買い付け)を発表しました。これも、販売の会社が製造・開発へ乗り出す、縦の動きです。
もともとアパレルの製造小売として大成功したユニクロも、構図は同じでした。売る側が、作る側を取り込む。お客の反応を一番よく知っている者が、川上の利益まで掌握しにいく。これが、縦の統合です。
縮む市場での、体力とスケールの勝負
こうして整理すると、いまの大手小売の戦いの本質が見えてきます。
市場全体が縮んでいくなかで、横に越境して他業態のパイを奪い、縦に統合して製造の利益まで取り込む。どちらも、突き詰めれば、限られたパイをより多く食べるための、規模と体力の勝負です。1100億円で家電メーカーを買う。全国の店舗網でプライベートブランドを回す。これは、資本力と規模を持つ者だけが挑める戦い方です。
そして、その大波の上に、これからAIによるもう一つの大きな変化が重なってきます。小売の地形は、これからさらに大きく動くでしょう。
では、中小企業が戦う場所はどこか
ここまで、大手の仁義なき戦いを見てきました。最後に、私が中小企業診断士として、どうしても言っておきたいことがあります。
それは、中小企業が戦う場所は、ここではない、ということです。
横の越境も、縦の統合も、資本力と規模がものを言う世界です。縮むパイを、体力で奪い合う。その土俵に、中小企業が同じやり方で乗ったら、体力の差で押し切られて終わります。大手と同じ商品を、大手より安く。この勝負を挑んだ瞬間に、負けが決まっているようなものです。
中小企業の戦い方は、逆です。大手が規模で攻めるなら、こちらは規模では測れない価値で応える。全国のパイを奪い合う大手が決して手を伸ばせない、狭くて深い領域。特定の地域、特定の客層、特定の困りごと。そこに、顔の見える関係と、細やかな対応で応えていく。大手が「面」で押さえにくる領域の、すき間の「点」を、確実に押さえる。
大手が規模を追えば追うほど、取りこぼす領域は必ず生まれます。効率を優先する大きな仕組みは、一人ひとりの細かな事情には、どうしても手が回らない。そこにこそ、中小企業の生きる道があります。パイの奪い合いに参加するのではなく、大手が奪い合わない場所で、自分にしか出せない価値を磨く。
では、それを具体的にどう実践するのか。私が支援の現場で有効だと感じている、中小企業の戦い方を4つ挙げておきます。
ひとつめは、専門化とニッチの深掘りです。あれもこれもと手を広げるのではなく、取扱商品をあえて絞る。そのぶん、大手には真似できない深い専門知識や、こだわり抜いた品揃えで、その分野の第一人者としての地位を築く。品揃えの幅で大手に勝てないなら、狭い領域の深さで勝つ、という発想です。
ふたつめは、サービス業化です。単にモノを売って終わりにするのではなく、使い方のアドバイス、修理、そして客との対話といった、「体験」や「人柄」そのものを価値にする。同じ商品でも、「この人から買いたい」と思わせる。モノの値段では大手に勝てなくても、人と体験の価値は、規模では複製できません。
みっつめは、地域密着とドミナントです。商圏を、あえて狭く限定する。手を広げず、顔の見える関係づくりと、きめ細かな対応に集中して、その地域のファン、つまりリピーターを増やしていく。広く薄くではなく、狭く深く。狭い商圏を確実に押さえることが、かえって強さになります。
よっつめは、デジタル活用(DX)と効率化です。SNSでの情報発信、顧客管理(CRM)、在庫管理のデジタル化。こうした仕組みを取り入れることで、少人数でも効率よく売上を伸ばせる体制をつくる。人手が限られる中小企業だからこそ、デジタルの力で一人あたりの生産性を引き上げる意味は大きい。これは、まさに私が診断士として日々支援している領域でもあります。
この4つは、いずれも「規模で勝つ」戦い方ではありません。狭さ、深さ、人、地域、そして効率。大手が体力勝負をしている横で、まったく別の軸で価値を立てる。それが、縮む市場を生き抜く中小企業の現実的な道です。
縮む市場で体力勝負に巻き込まれないこと。これが、これからの中小企業にとって、何より大切な戦略だと私は考えています。市場がどう動いても、AIがどんな波を起こしても、「あなたにお願いしたい」と言われる関係を持っている者は、簡単には揺らぎません。戦う場所を、間違えないことです。
※本記事は筆者の見解であり、記載の企業動向は2026年時点の公表情報に基づく一例です。個別企業の戦略の評価を目的とするものではありません。